
Der physische Retail gewinnt für die Gen Z eine neue Bedeutung: nicht nur als Ort des Konsums, sondern als Raum für Experience, Begegnung und Markenidentität. Gerade im Zusammenspiel mit einer zunehmend digitalen Lebenswelt verändern sich auch die Erwartungen an physische Räume. Doch welche Rolle können physische Touchpoints übernehmen, wenn der reine Verkauf nicht mehr ihr einziger Zweck ist?
The New Reason to Visit Was physischen Retail für Gen Z relevant macht
Retail neu gedacht
» Je digitaler der Alltag, desto wertvoller wird echte
Begegnung. «
Gen Z und der Wunsch nach Third Places
Die Generation Z gilt als Digital Natives, für die digitale Medien und Technologien ein selbstverständlicher Bestandteil ihres Alltags sind. [1] Gleichzeitig wächst das Bedürfnis nach realen Erlebnissen und persönlicher Interaktion. Insbesondere schnelllebige, von Social-Media-getriebene Lebensstile verlieren an Attraktivität, während Real Life Experiences, gemeinschaftliche Aktivitäten und Community an Bedeutung gewinnen. [2] Auch digitale Ermüdung sowie ein stärkerer Fokus auf mentale Gesundheit und Wohlbefinden prägen diese Entwicklung. [3]
[1] Vgl. Fisu, Amiruddin Akbar; Syabri, Ibnu; Andani, I. Gusti Ayu: „Gen-Z and individual third spaces: Examining youth mobility in urban areas in the context of space and time”, in: Cities, Bd. 161, 2025, Art. 105889. DOI: 10.1016/j.cities.2025.105889.
[2] Vgl. WGSN: „Third spaces: the new consumer hang-out spot”, 2026, online verfügbar unter: WGSN (abgerufen am: 03.09.2026).
[3] Vgl. Deloitte: 2026 Gen Z and Millennial Survey, 2026, S. 5.
» Gen Z konsumiert nicht weniger, sondern bewusster. «
Zwischen Sparen und Erleben
Der Aufstieg des Internets, der Klimawandel, die Corona-Pandemie, Kriege und die Inflation haben die Erwartungen der Gen Z gegenüber Marken geprägt. [4]
Finanzielle Sicherheit und Rücklagen spielen für die Gen Z eine wichtige Rolle. [5] So geben 61 % der deutschen Gen Z an, aufgrund der aktuellen wirtschaftlichen Situation mehr zu sparen als im Vorjahr. Gleichzeitig erwartet mehr als die Hälfte von ihnen, mehr Geld für nicht lebensnotwendige Dinge auszugeben. [6] Für die Gen Z schließen sich Sparen und Konsum damit nicht grundsätzlich aus. Trotz eines gestiegenen Sicherheitsbedürfnisses sind sie bereit, gezielt ihr Geld für Produkte und Erlebnisse auszugeben, die sie als persönlich relevant wahrnehmen. [7]
Auch physischer Retail bleibt relevant: In einer US-amerikanischen Untersuchung geben 57 % der befragten Gen Z an, Shopping in Geschäften als Erlebnis zu empfinden. [8] Parallel dazu vertrauen 55 % der deutschen Gen Z Marken mit aktiver
Social-Media-Präsenz. [6]
[5] Vgl. Visa: „Gen Z und Finanzen: Wie junge Erwachsene sparen und investieren.“, 2025, online verfügbar unter: Visa (abgerufen am 03.09.2026).
[6] Vgl. Mintel: „Lebensweisen der Generation Z 2026 – Deutschland, 2026“, online verfügbar unter: Mintel (abgerufen 03.09.2026).
[7] Vgl. McKinsey & Company: „State of the Consumer 2025: When disruption becomes permanent”, 2025, online verfügbar unter: McKinsey&Company (abgerufen am 03.09.2026).
[8] Vgl. McKinsey & Company: „State of the Consumer 2025: When disruption becomes permanent”, 2025, online verfügbar unter: McKinsey&Company (abgerufen am 03.09.2026).
» Vom Point of Sale zum Point of Experience. «
Wieso Marken sich an Gen Z anpassen müssen
Aus diesem Kaufverhalten ergeben sich neue Anforderungen an Marken und ihre physischen Touchpoints. Neben dem reinen Verkauf von Produkten gewinnt die Frage an Bedeutung, welchen zusätzlichen Mehrwert ein Store bieten kann. Eine mögliche Antwort bieten sogenannte Third Places.
Das auf den Soziologen Ray Oldenburg zurückgehende Konzept beschreibt informelle Orte außerhalb von Zuhause und Arbeitsplatz, an denen Menschen zusammenkommen und soziale Kontakte entstehen können. [9]
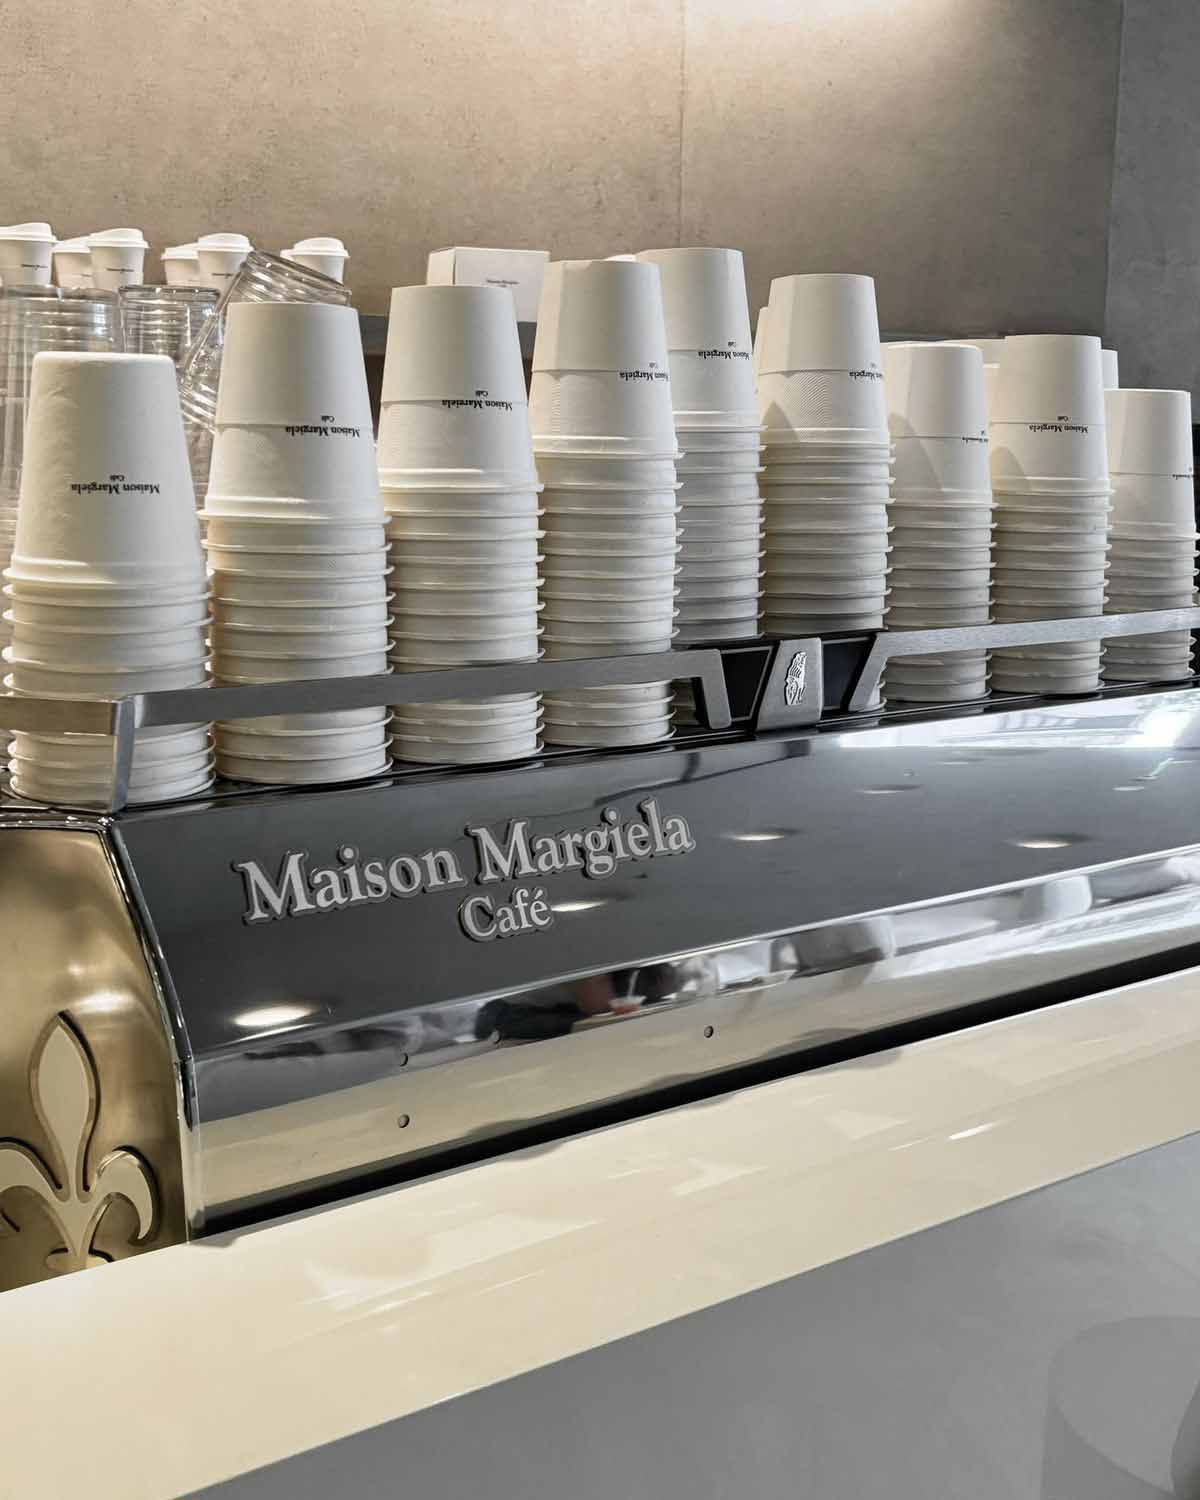
In seiner klassischen Definition ist der Third Place dabei nicht primär kommerziell geprägt. Im Retail wird das Prinzip deshalb neu interpretiert: Stores werden um Angebote ergänzt, die über den reinen Einkauf hinausgehen und Raum für Aufenthalt, Begegnung und Community schaffen. Fashion Brands integrieren dafür beispielsweise Café-Theken, Bücherregale oder Sitzmöglichkeiten. [10]
[9] Vgl. Oldenburg, Ray; Christensen, Karen: „Third places, true citizen spaces”, in: The UNESCO Courier, 22.03.2023, online verfügbar unter: UNESCO (abgerufen am 03.09.2026).
[10] Vgl. Raj, Maheshwari: „Why Fashion Brands Are Opening Cafés and Bookspaces Inside Their Stores”, in: Curation Edit, 30.01.2026, online verfügbar unter: Curation Edit (abgerufen am 03.09.2026).
» Hospitality schafft neue Gründe, einer Marke zu begegnen. «
Third Places in der Praxis: Ralph’s Coffee
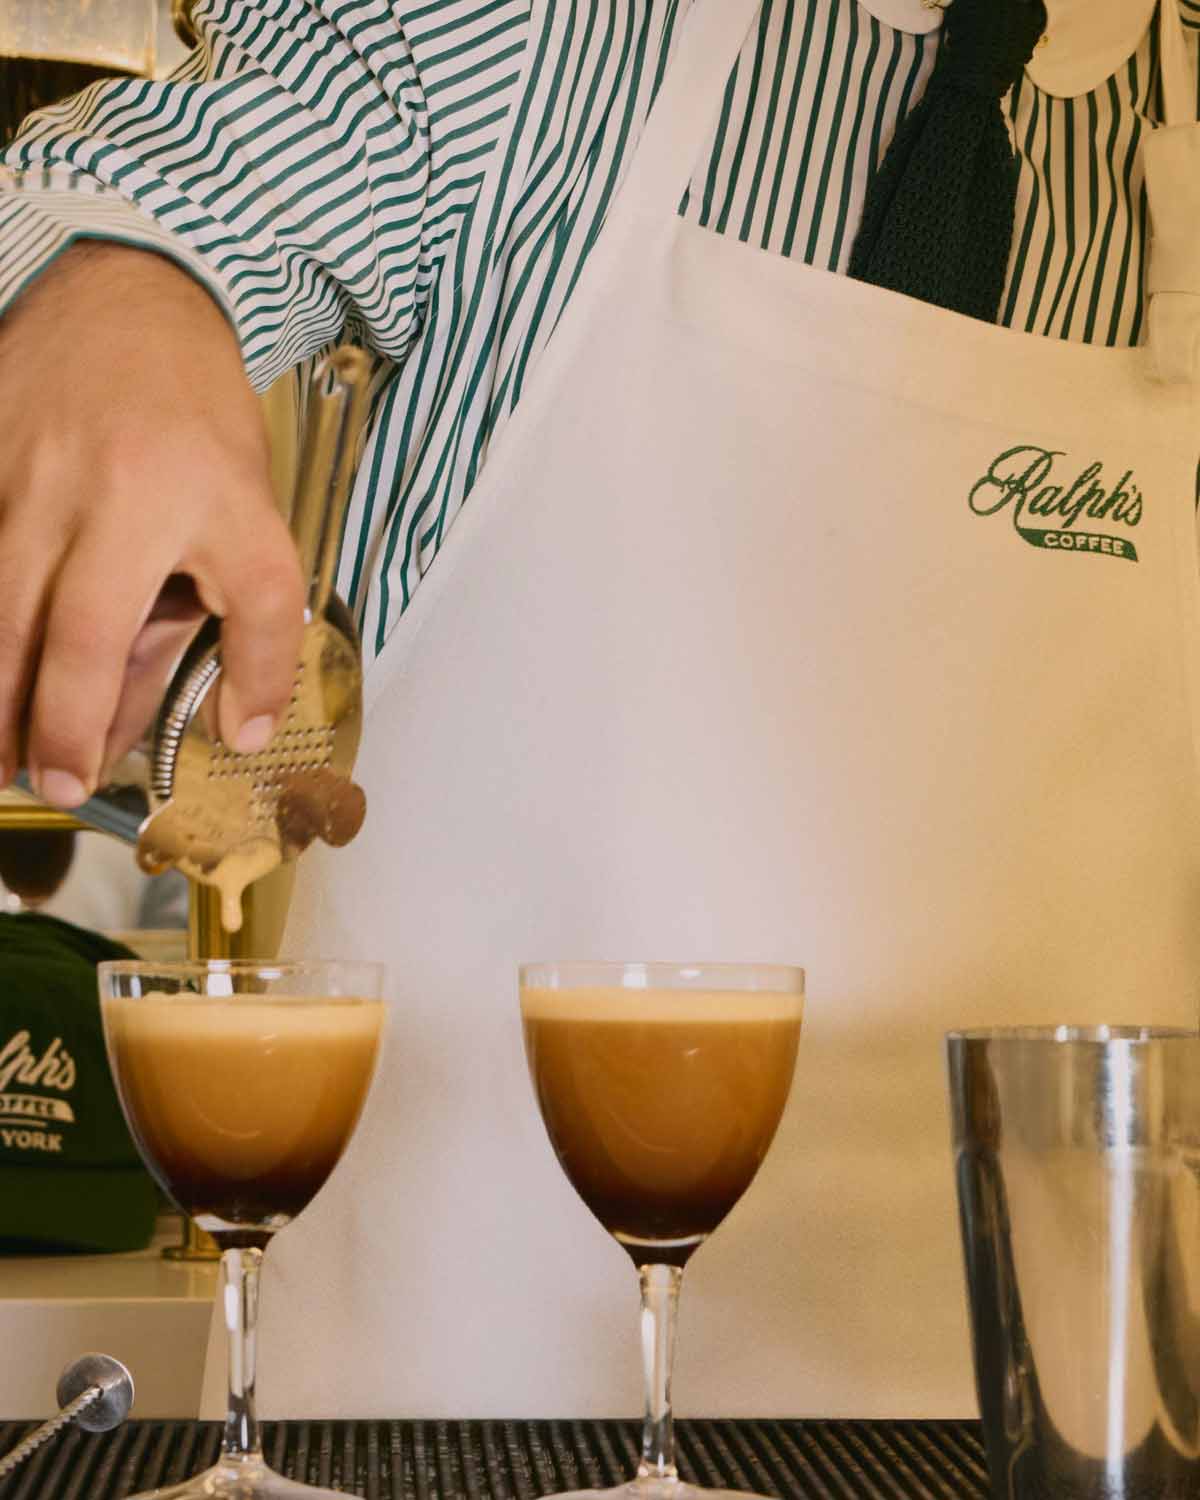
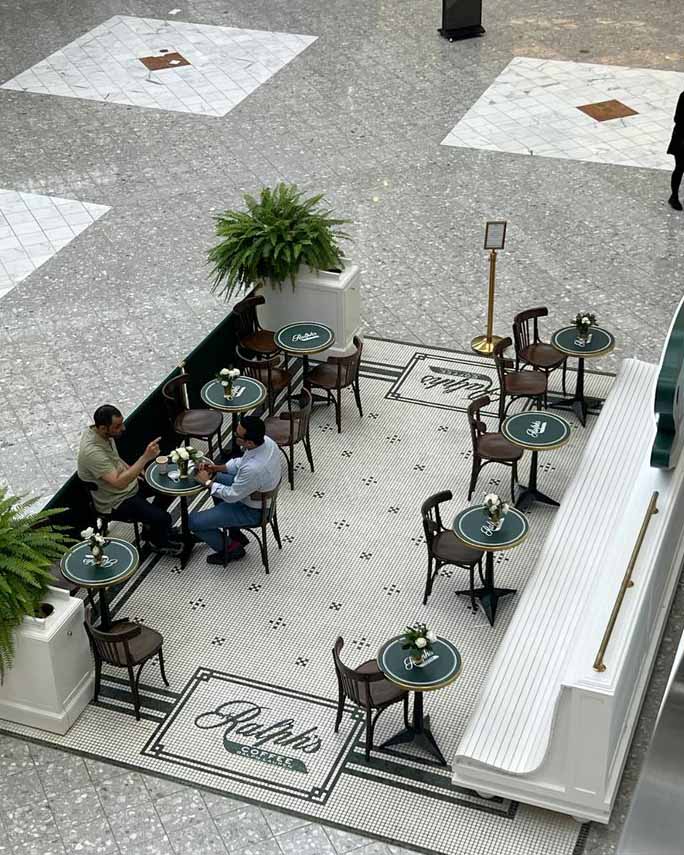
Mit Ralph’s Coffee erweitert Ralph Lauren seine Markenwelt um ein eigenes Café-Konzept, das über den klassischen Retail hinausgeht. Das gastronomische Angebot schafft einen zusätzlichen, vergleichsweise zugänglichen Kontaktpunkt zur Marke und integriert den Bereich Gastronomie in ein physisches Markenerlebnis. [11]
Das Beispiel zeigt jedoch nur eine mögliche Interpretation von Third-Place-Prinzipien im Retail. Wie unterschiedlich Marken solche zusätzliche Aufenthalts- und Experience-Angebote in ihre physischen Räume integrieren können, zeigt der internationale Vergleich.
[11] Vgl. CBRE: „Food & Beverage Tomorrow: Why are luxe brands embracing food and drink concepts?”, 04.12.2023, online verfügbar unter: CBRE (abgerufen am 03.09.2026).
» Third-Place-Prinzipien lassen sich unterschiedlich in Retail übersetzen. «
Eine andere Interpretation: HAUS DOSAN in Seoul
Third-Place-Prinzipien folgen keinem festen Konzept. Während Ralph Lauren mit Ralph’s Coffee einen Hospitality-Touchpoint schafft, zeigt HAUS DOSAN, wie Retail, Gastronomie und räumliche Inszenierung innerhalb eines übergeordneten Konzepts zusammenspielen können.
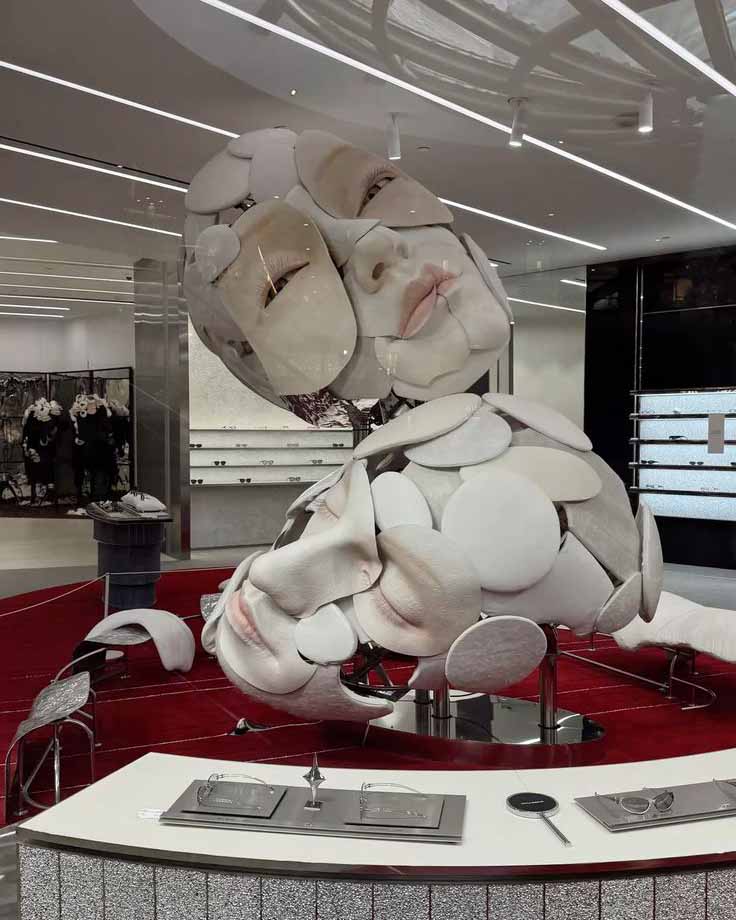
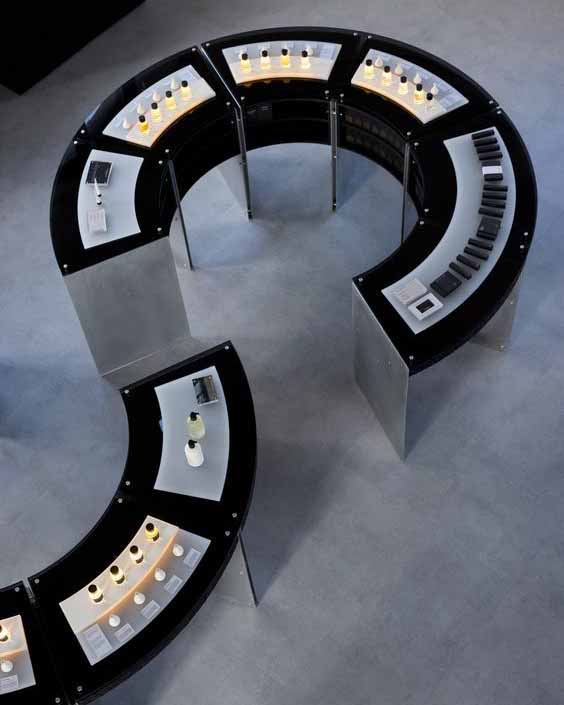
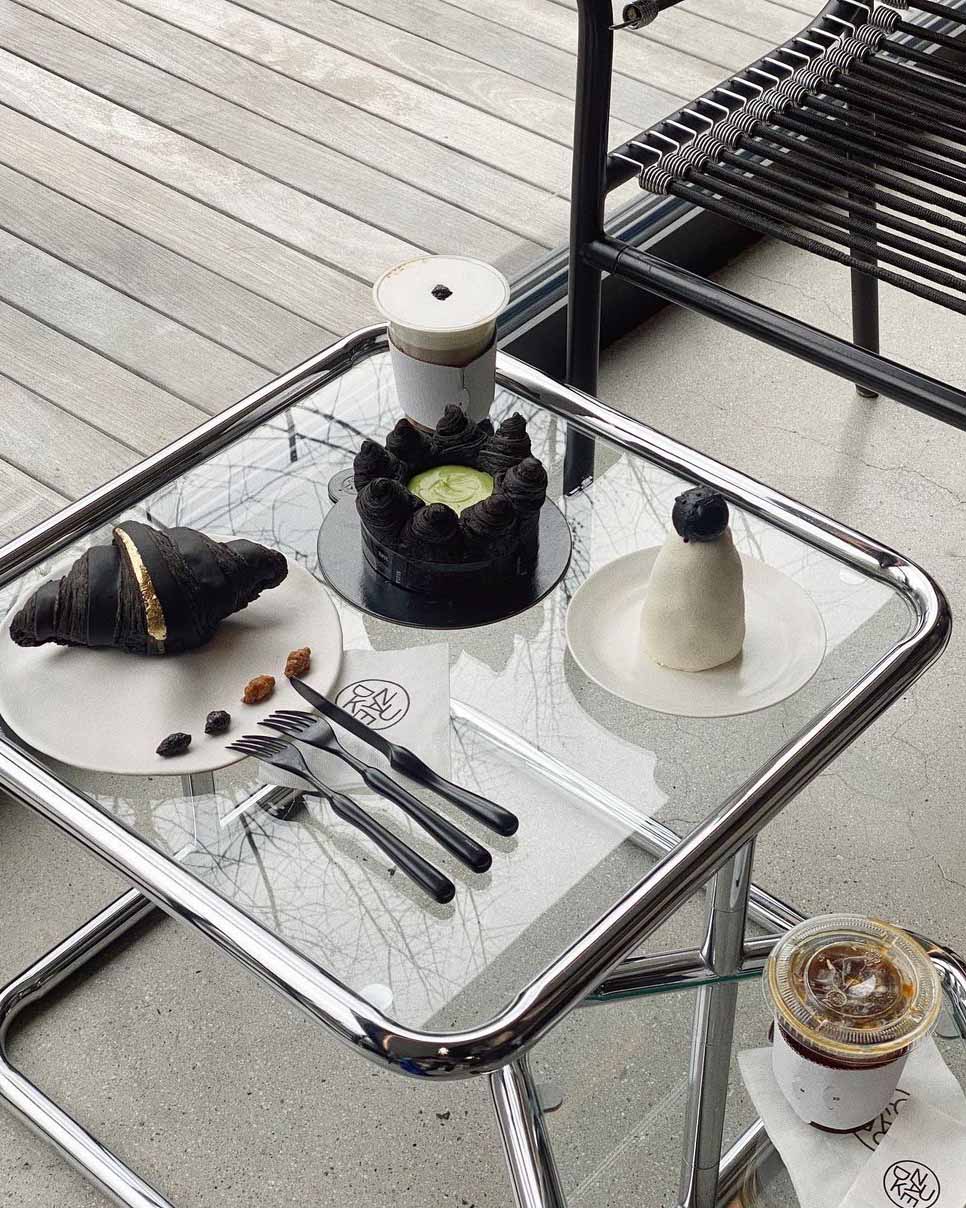
Das HAUS DOSAN in Seoul zeigt, wie weit diese Verbindung gehen kann. Das von Gentle Monster initiierte Future Retail-Konzept vereint die Eyewear-Marke Gentle Monster, die Kosmetikmarke Tamburins und die Dessertmarke NUDAKE innerhalb einer gemeinsamen Experience. [12] Bei NUDAKE werden von Kunst und Fashion inspirierte Desserts wie Kunstwerke inszeniert. Gastronomie wird damit selbst zum Bestandteil der räumlichen Experience. [13]
So greifen Retail, Gastronomie, Produkt und räumliche Inszenierung innerhalb eines übergeordneten Konzepts ineinander.
[12] Vgl. Gentle Monster: „HAUS DOSAN“, online verfügbar unter: Gentle Monster (abgerufen am 03.09.2026).
[13] Vgl. Gangnam-gu: „Nudake Haus Dosan – Sweetness Between Art and Gourmet”, online verfügbar unter: Visit Gangnam (abgerufen am 03.09.2026).
» Luxus beginnt nicht immer mit dem Luxusprodukt. «
Third Places als Zugang zu Luxury Brands
Third-Place-Prinzipien können Marken dabei neue Möglichkeiten eröffnen, zugängliche physische Kontaktpunkte zu schaffen. Ralph’s Coffee zeigt beispielsweise, wie insbesondere jüngere Konsumenten über ein zugängliches gastronomisches Angebot physisch mit einer Marke in Kontakt kommen können. [11]
Gerade Cafés können dabei einen relevanten Kontaktpunkt für die Gen Z darstellen. Eine Untersuchung zum Café-Nutzungsverhalten der Gen Z zeigt, dass Cafébesuche über den reinen Konsum hinausgehen und auch mit sozialer Interaktion und Lifestyle verbunden sind. [14]
Solche zusätzlichen Kontaktpunkte können vor allem für Luxury Brands relevant sein, da auch Kunden mit geringeren Ausgaben im Luxussegment Interesse an zusätzlichen Markenerlebnissen zeigen. [15] Bei den sogenannten Aspirational Luxury Clients geben 75 % an, wahrscheinlich erneut bei einer Marke zu kaufen, die ihnen kostenlose Experiences bietet. 73 % wären zudem bereit, für den Zugang zu exklusiven Luxury Events zu bezahlen. [16]
Ralph Lauren schafft damit unterschiedliche Zugangspunkte zu seiner Markenwelt: vom Cafébesuch über Merchandise bis hin zum klassischen Fashion-Angebot. [17]
[14] Vgl. Agustiarmaputri, S. (2025): Aesthetics, simulacra, and lifestyle consumption: A social practice in the representational space of ‘Ada Apa Dengan Kopi’ café on gen-Z. In: Jurnal Sosiologi Dialektika, 20(2), S.173-185. DOI: 10.20473/jsd.v20i2.2025.173-185.
[15] Vgl. EY: Luxury Client Index 2025, 2025, online verfügbar unter: EY (abgerufen am 03.09.2026).
[16] Vgl. EY: Luxury Client Index 2026, 2026, online verfügbar unter: EY (abgerufen am 03.09.2026).
[17] Vgl. Ralph Lauren: „Ralph’s Coffee“, online verfügbar unter: Ralph Lauren (abgerufen am 03.09.2026).
» Der Wert einer Retailfläche lässt sich nicht allein am Umsatz messen. «
Der Wert von Fläche über den Umsatz hinaus
Für Marken stellt sich weniger die Frage, ob sie einen Third Place benötigen, sondern welchen Mehrwert ihre physischen Touchpoints bieten können. Entscheidend ist, dass dieser zu den Bedürfnissen der Zielgruppe und der Identität der Marke passt. Neben dem unmittelbaren Umsatz gewinnt damit auch die Experience auf der Fläche an Bedeutung.
Physische Räume können dabei Begegnung und Community fördern. Gemeinsame Erlebnisse und Interaktionen können Brand Communities und die Beziehung zur Marke stärken. [18] Gleichzeitig beeinflusst die Gestaltung des Raums selbst die Experience: Multisensorische Elemente wie Material, Licht oder Akustik können sich unter anderem auf das Verhalten und die Aufenthaltsdauer von Konsumenten auswirken. [19] Auch digitale und physische Touchpoints greifen dabei ineinander. Ein entsprechend gestaltetes Umfeld kann Consumer Generated Content anregen und damit zusätzliche Markenkommunikation auslösen. [20]
Für Marken geht es deshalb nicht darum, bestehende Third-Places-Konzepte zu kopieren, sondern relevante, markenspezifische Erlebnisse zu schaffen.
[18] Vgl. Stokburger-Sauer, Nicola (2010): „Brand community: Drivers and outcomes”, in: Psychology & Marketing, 27(4), S. 347-368. DOI: 10.1002/mar.20335. Zum Artikel bei Wiley.
[19] Vgl. Helmefalk, Miralem; Hultén, Bertil (2017): „Multi-sensory congruent cues in designing retail store atmosphere: Effects on shoppers’ emotions and purchase behavior”, in: Journal of Retailing and Consumer Services, 38, S.1–11. DOI: 10.1016/j.jretconser.2017.04.007.
[20] Vgl. Campbell et al. (2022): „That’s So Instagrammable! Understanding How Environments Generate Indirect Advertising by Cueing Consumer-Generated Content”, in: Journal of Advertising, 51(4), S. 411–429. Zum Artikel.
» Die richtige Experience beginnt nicht mit einem Format, sondern mit Relevanz. «
Von der Strategie zum physischen Markenerlebnis
Das veränderte Kauf- und Nutzungsverhalten der Gen Z stellt Brands vor die Aufgabe, ihre physischen Touchpoints neu zu denken. Dabei geht es weniger darum, bestehende Third-Place-Konzept zu übernehmen, als herauszufinden, welche Form der physischen Experience für die eigene Zielgruppe und Markenidentität relevant ist.
Daraus können ganz unterschiedliche Ansätze entstehen – von Pop-ups und Activations über Community- und Hospitality-Formate bis zu Brand Spaces. Durch Gestaltung, Materialität, Licht, Kommunikation und multisensorische Elemente werden die strategischen Ideen in eine einheitliche räumliche Experience übersetzt.
Damit aus einer Idee ein funktionierendes physisches Markenerlebnis wird, müssen auch technische, produktionelle und logistische Anforderungen von Beginn an mitgedacht werden. So können Experiences entstehen, die nicht nur konzeptionell zur Marke passen, sondern auch temporär aktiviert, dauerhaft umgesetzt oder auf unterschiedliche Standorte übertragen werden können.
Think stories not stores